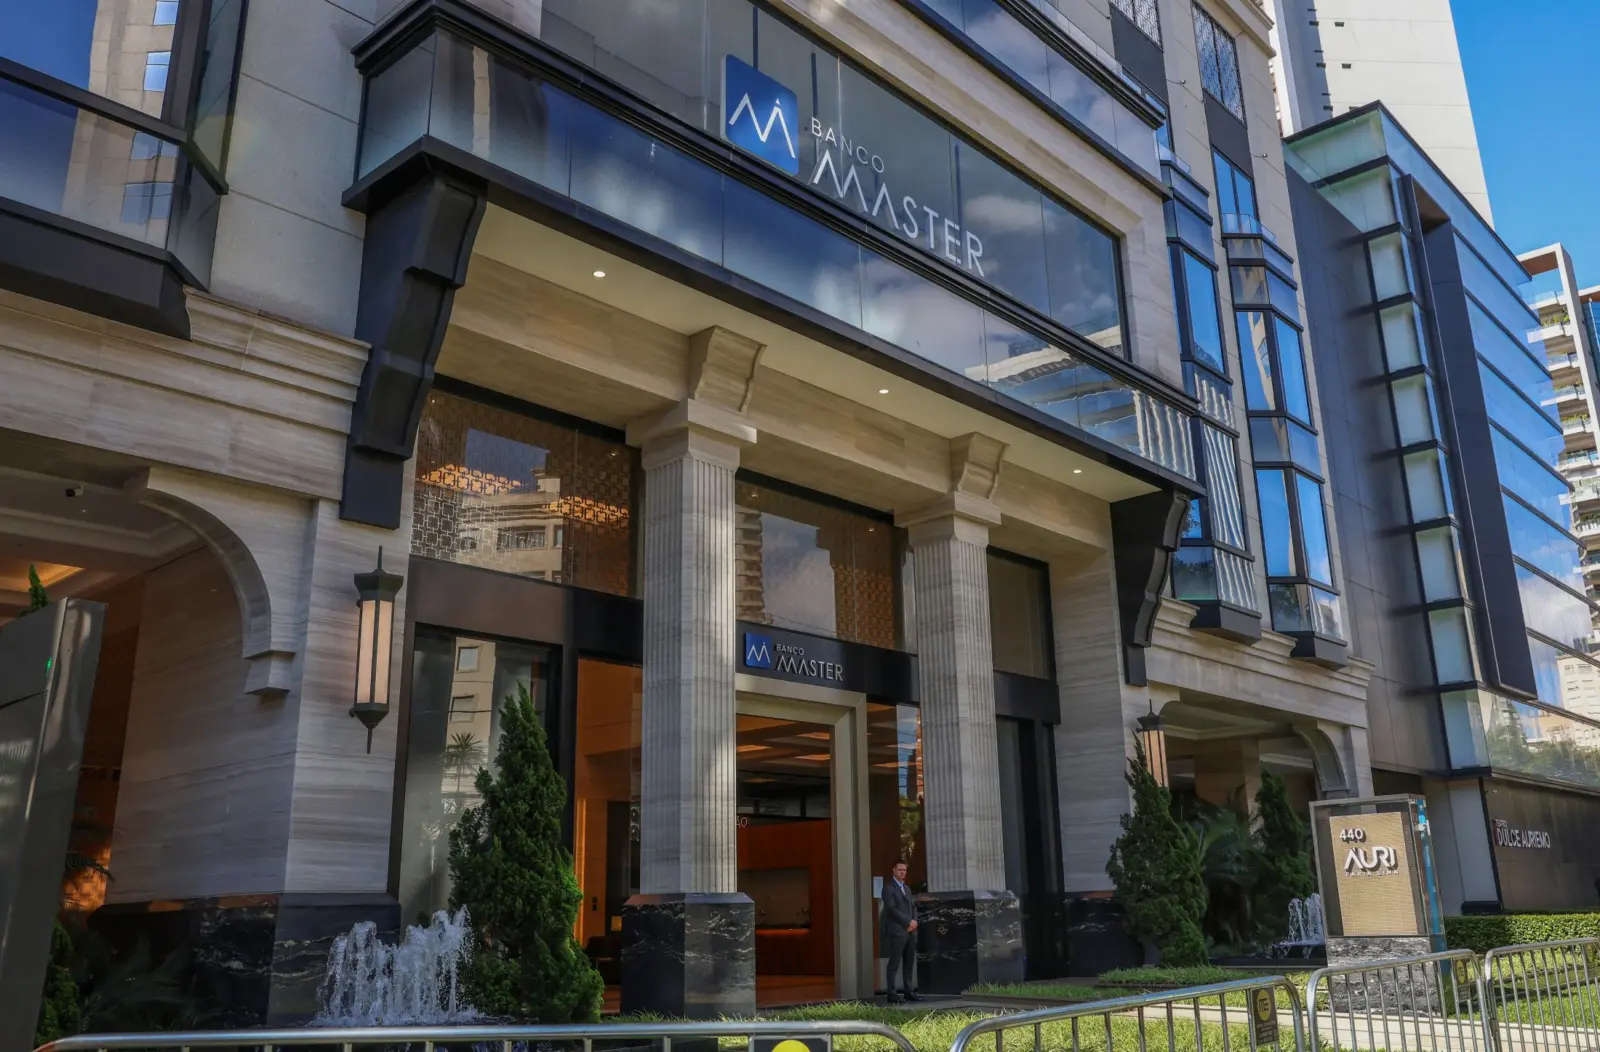
Um ano após a liquidação do Banco Master, que ocorreu em 18 de novembro de 2025, os efeitos da falência continuam a gerar preocupações significativas, com bilhões em recursos públicos em risco. A situação preocupa especialmente contribuintes do Distrito Federal, de três estados e de 15 municípios, que podem arcar com uma conta bilionária devido a operações realizadas pela instituição.
A crise se originou de duas principais frentes. Primeiramente, o Banco de Brasília (BRB), controlado pelo governo do Distrito Federal, comprou ativos e carteiras de crédito que foram posteriormente identificados como fraudulentos. Em segundo lugar, regimes próprios de previdência social (RPPS) investiram em títulos emitidos pelo Banco Master, levando a uma exposição total de R$ 4,49 bilhões, conforme um levantamento divulgado em maio.
A Polícia Federal (PF) já identificou perdas de pelo menos R$ 2,7 bilhões nas operações entre o Master e o BRB. As investigações revelaram que o BRB transferiu cerca de R$ 17,5 bilhões ao Master entre julho de 2024 e outubro de 2025, sendo que uma parte significativa desse valor não tinha lastro comprovado.
O escândalo teve como um dos focos a relação entre o BRB e o Banco Master, que, mesmo após o Banco Central ter rejeitado uma proposta de aquisição do Master pelo BRB, já havia realizado operações bilionárias. Um relatório do Banco Central, datado de dezembro de 2025, indicou que o BRB adquiriu R$ 33,9 bilhões em ativos do Master e de empresas associadas.
Em janeiro de 2026, o BC exigiu que o BRB provisionasse R$ 2,6 bilhões para cobrir possíveis perdas, e a estimativa pode ultrapassar R$ 11,4 bilhões ao considerar outros empréstimos e títulos relacionados.
Enquanto isso, o governo do Distrito Federal pode ser obrigado a arcar com parte dos prejuízos. O BRB tenta se capitalizar com recursos públicos, buscando um financiamento de até R$ 6,6 bilhões junto ao Fundo Garantidor de Créditos (FGC), mas enfrenta dificuldades devido à desconfiança em relação à sua situação financeira.
Além disso, a situação dos regimes próprios de previdência social é alarmante. Os investimentos realizados por esses regimes em letras financeiras do Master, que não contam com a proteção do FGC, podem comprometer a capacidade de pagamento de aposentadorias e pensões, o que pode resultar em novos encargos financeiros para os governos locais.
A crise do Banco Master segue como um alerta sobre os riscos associados a operações financeiras e a necessidade de maior transparência e supervisão no sistema financeiro brasileiro.
Fonte: Gazeta Do Povo.