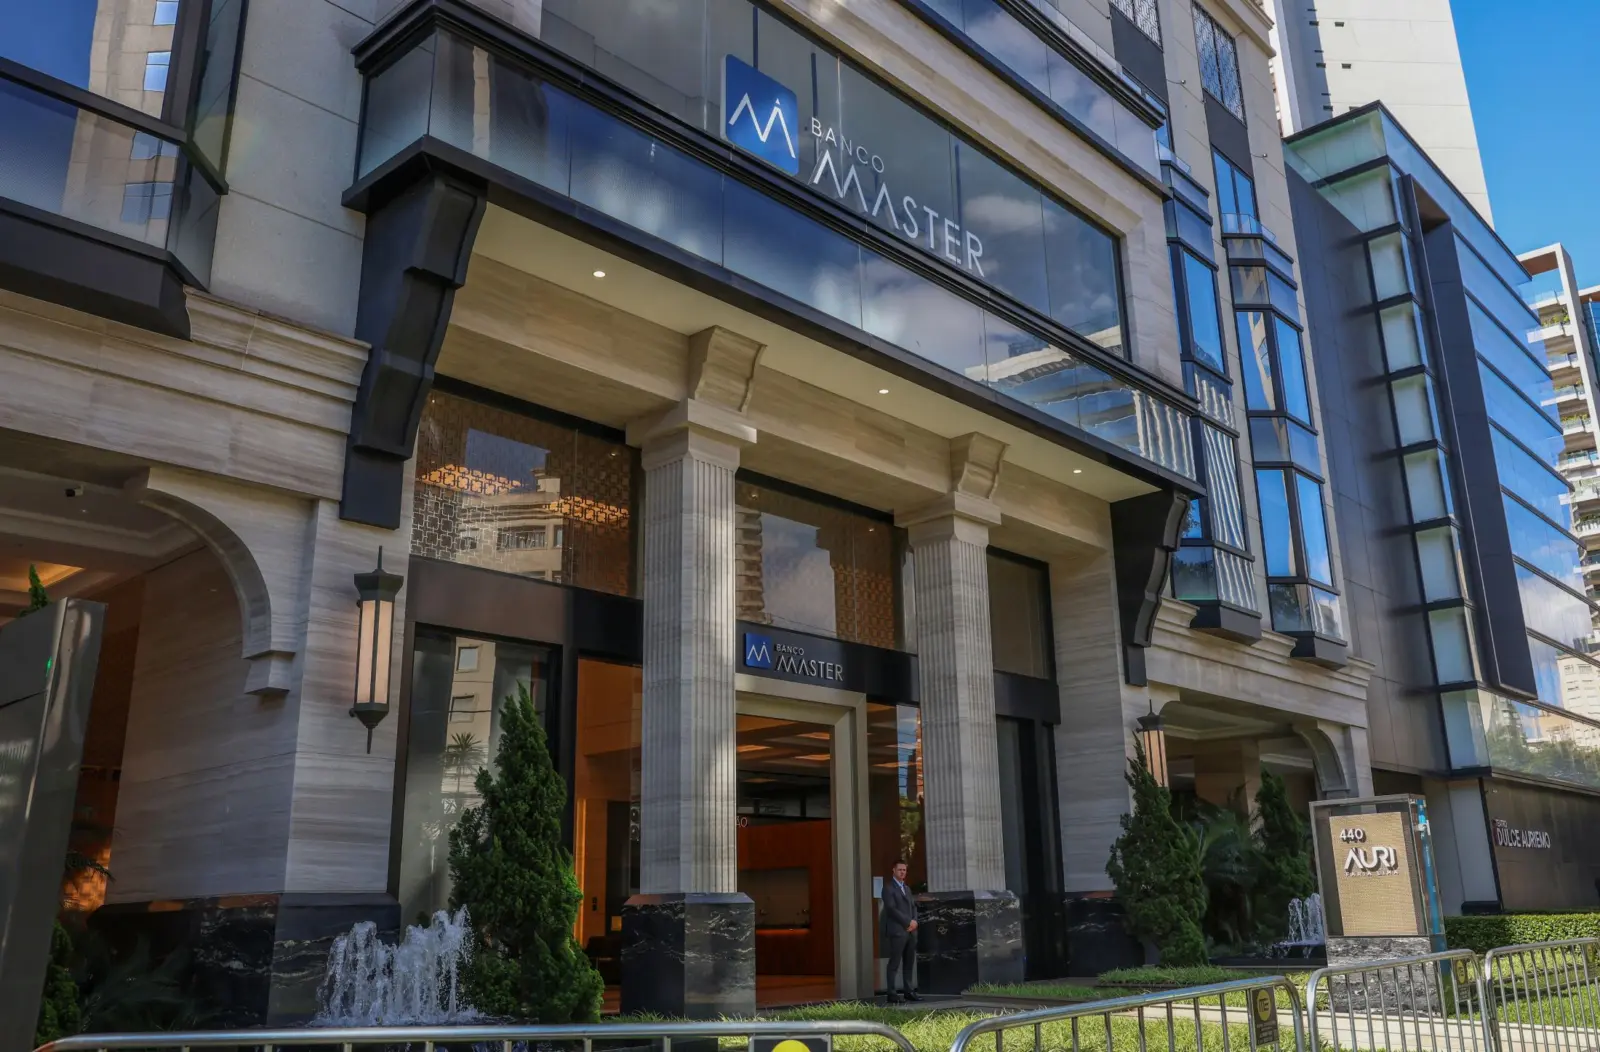
Um ano após a liquidação do Banco Master, decretada pelo Banco Central em 18 de novembro de 2025, cerca de R$ 50 bilhões em dívidas ainda permanecem sem ressarcimento. Em junho de 2025, o passivo total da instituição, incluindo outras entidades associadas, era de R$ 91,2 bilhões, dos quais R$ 82,4 bilhões se referiam a dívidas com credores.
O Fundo Garantidor de Créditos (FGC) inicialmente estimou que seriam necessários R$ 40,6 bilhões para compensar aproximadamente 800 mil credores do Banco Master, do Banco Master de Investimento e do Banco Letsbank. Até julho de 2026, o FGC havia desembolsado cerca de R$ 40,03 bilhões a 722 mil investidores, respeitando o limite de R$ 250 mil por CPF ou CNPJ. Entretanto, valores superiores a esse teto e investimentos fora da proteção do FGC continuam sem cobertura, deixando muitos investidores desprotegidos.
De acordo com Salvatore Milanese, sócio-fundador da Pantálica Partners, a recuperação dos recursos será um processo longo e difícil, já que os investimentos realizados pelo banco eram em ativos de baixa liquidez, como precatórios e carteiras de crédito inadimplidas. “Os ativos não são de fácil liquidação. Vai custar muito para que esses recursos sejam recuperados na totalidade”, afirma Milanese.
No âmbito do mercado financeiro, há um entendimento de que os custos do FGC são suportados pelos bancos. No entanto, Alexandre Jorge Chaia, professor do Insper, aponta que essa visão é equivocada. “Os bancos recolhem para o FGC, mas quem paga são os investidores, que acabam recebendo menos do que poderiam”, explica.
O economista Roberto Troster adverte que a recomposição do fundo impacta toda a economia, refletindo em crédito mais caro e menos investimentos. Além disso, há um risco de que perdas dos regimes próprios de previdência social (RPPS) possam exigir aportes dos governos estaduais e municipais, o que pode sobrecarregar os contribuintes.
O caso do Banco Master também levanta questões sobre a eficácia da supervisão do Banco Central e da Comissão de Valores Mobiliários (CVM). Milanese critica a falta de controle sobre como os bancos utilizam os recursos captados. “Se um banco capta tanto dinheiro, deveria haver uma supervisão rigorosa sobre onde esses recursos estão sendo aplicados”, destaca.
Enquanto isso, as repercussões do caso são mais morais do que econômicas, segundo Chaia, que ressalta que o sistema financeiro brasileiro demonstrou resiliência ao absorver o impacto sem provocar uma crise de confiança generalizada. As mudanças nas regras e a fiscalização mais rigorosa foram vistas como uma resposta necessária para evitar novas situações semelhantes no futuro.
Fonte: Gazeta Do Povo.